Verliasybempiorwoxol
Analyse
Analyse préalable rigoureuse
Avant tout choix de contrat, chaque dossier est passé au crible, charges familiales, engagements existants, horizon de retraite, capacité de prime. Cette analyse évite de surdimensionner ou sous-dimensionner la couverture, et clarifie la place exacte de l’assurance vie parmi les autres ressources disponibles.
Choix
Comparaison structurée
Plutôt que d’opposer assurance vie temporaire et couverture à long terme, les avantages et limites de chaque option sont mis en regard de situations concrètes. Cela permet de choisir un niveau de capital décès, une durée et un mode de prime compatibles avec les objectifs pour les proches.
Mise en place
Mise en œuvre encadrée
Une fois la solution retenue, la mise en place du contrat est accompagnée pas à pas, collecte des pièces, désignation précise des bénéficiaires, vérification des clauses. Cette étape limite les imprécisions qui compliquent parfois la transmission du capital aux personnes prévues.
Suivi
Révisions périodiques
Les besoins de protection évoluent, les contrats d’assurance vie sont donc revus régulièrement, notamment lors d’événements marquants. Les montants, les durées et les bénéficiaires sont ajustés, afin que la couverture reste cohérente avec la trajectoire familiale et les projets à long terme.
Une pratique de l’assurance vie centrée sur la réalité des familles
"Moins de slogans, plus de méthode, une analyse patiente des besoins réels et des engagements à long terme, afin que chaque contrat d’assurance vie soutienne une trajectoire familiale plutôt qu’un simple produit."
-
Vue globale structurée
Chaque situation familiale est observée comme un ensemble cohérent, avec ses personnes à protéger, ses projets, ses contraintes fiscales et ses incertitudes. La recommandation en assurance vie découle de cette vue d’ensemble, jamais l’inverse, ce qui limite les angles morts souvent négligés. -
Transparence technique assumée
Les mécanismes de rachat, les primes projetées, les prestations en cas de décès ou de survie sont expliqués avec un langage précis mais accessible. L’objectif est que chacun comprenne réellement ce qui est couvert, ce qui ne l’est pas et comment le contrat pourrait évoluer selon différents scénarios de vie.
-
Suivi dans la durée
Une fois la police signée, l’accompagnement se poursuit lors des changements majeurs, naissance, divorce, achat immobilier, départ à la retraite. Les montants de couverture, les bénéficiaires et la durée sont réexaminés, afin que la stratégie d’assurance vie reste alignée sur les priorités actualisées. -
Ancrage réglementaire suisse
Les recommandations tiennent compte des règles spécifiques à la Suisse, qu’il s’agisse de fiscalité, de succession ou de coordination avec d’autres dispositifs de prévoyance. Cette rigueur locale réduit les surprises futures et renforce la cohérence entre patrimoine, héritiers et contrats signés.
Une évolution guidée par les besoins concrets des familles
Nos repères
Chaque valeur est un filtre appliqué à la pratique quotidienne, depuis la première question posée jusqu’à la révision d’un contrat d’assurance vie plusieurs années plus tard.
La transparence commence par la formulation des hypothèses, espérance de vie, charges financières, souhaits d’héritage. Chaque recommandation en assurance vie est accompagnée d’une explication claire des paramètres retenus et des limites de l’exercice, afin que la décision soit prise en pleine connaissance des enjeux.
Avant de parler de produits, la démarche privilégie l’explication des mécanismes, capital garanti, primes, fiscalité potentielle, rôle des bénéficiaires. Cette pédagogie vise à rendre les familles autonomes dans leurs choix, sans pour autant les laisser seules face à des contrats parfois complexes.
L’équipe suit les familles dans la durée, en prenant acte des changements de vie, naissance, séparation, nouvel emploi, projet immobilier. Les contrats d’assurance vie sont alors réajustés, pour que la protection reste adaptée aux capacités financières et aux priorités actualisées.
$
Rigueur procédurale
Chaque dossier est traité avec la même rigueur, qu’il s’agisse d’un besoin de couverture modeste ou d’une organisation plus importante. Les procédures internes sont conçues pour limiter les oublis, formaliser les échanges et documenter les décisions, au bénéfice de la clarté pour les proches plus tard.
La pratique reste volontairement indépendante des effets de mode, l’assurance vie est abordée comme un engagement contractuel sérieux, non comme un outil spéculatif. Les solutions proposées cherchent à équilibrer protection des proches, souplesse raisonnable et lisibilité à long terme.
Une équipe resserrée, aux compétences complémentaires en assurance vie
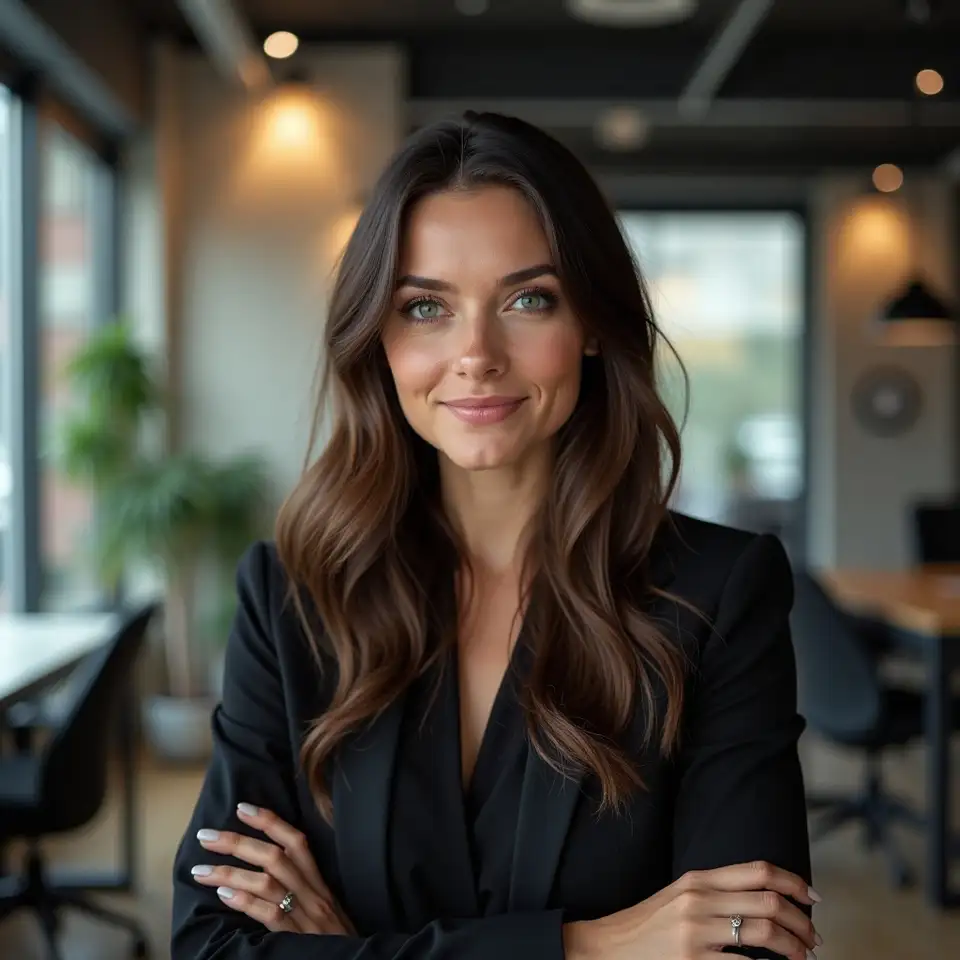
Claire Martin spécialiste en planification assurance vie
Responsable de la planification stratégique
Responsable de la planification, Claire coordonne les analyses de besoins et la définition des montants de couverture. Sa pratique privilégie les scénarios chiffrés, comparant plusieurs combinaisons de durée et de capital, pour éclairer les conséquences concrètes de chaque choix sur la protection des proches.
Une mission exprimée par celles et ceux qui la portent
Les voix internes convergent sur un point, l’assurance vie n’est pas un pari abstrait sur l’avenir, mais un contrat précis entre une famille, un capital et un horizon temporel défini.
Dossier
CM1
Selon Claire Martin, l’objectif n’est pas de simplifier à l’excès, mais de rendre intelligible ce qui compte vraiment pour la famille. Elle souligne que la valeur d’un contrat ne se mesure pas uniquement à son capital assuré, mais à la manière dont il s’insère dans une trajectoire patrimoniale plus large et dans des priorités personnelles bien définies.
Extrait de mission
Chaque police d’assurance vie devrait pouvoir être expliquée en quelques phrases claires, même lorsqu’elle repose sur des mécanismes techniques complexes.
Dossier
JM2
Pour Julien Moret, cette question n’a rien de théorique. Elle permet de quantifier l’effort financier nécessaire pour maintenir un niveau de vie raisonnable, rembourser certains engagements et laisser du temps d’adaptation. Il rappelle que les montants retenus doivent rester supportables pour le budget, afin que le contrat puisse être tenu dans la durée.
Extrait de mission
Une bonne stratégie d’assurance vie commence souvent par une question inconfortable, que se passerait-il pour les proches si un revenu disparaissait soudainement.
Dossier
SK3
Sophie Keller insiste sur la nécessité de documenter les choix, expliquer les raisons d’un partage particulier et anticiper les conséquences pour chaque bénéficiaire. Cette clarté réduit les tensions potentielles et permet aux proches de comprendre comment le capital a été pensé pour les protéger dans la durée.
Extrait de mission
La désignation des bénéficiaires en assurance vie est un outil puissant, encore faut-il qu’elle soit alignée avec la réalité familiale et les règles de succession suisses.
Dossier
MD4
Marc Dubois observe que la perception du prix d’une assurance vie est souvent déformée par des idées reçues. En comparant plusieurs scénarios de prime et de capital, il montre comment un ajustement progressif permet d’atteindre un niveau de protection cohérent, sans déséquilibrer les autres priorités financières du foyer.
Extrait de mission
Beaucoup surestiment le coût d’une couverture décès adaptée et sous-estiment le coût émotionnel et financier d’une protection insuffisante.
Marc Dubois
Analyste en solutions de prévoyance
Dossier
NR5
Pour Nadia Rossi, le temps passé à comprendre la dynamique d’un couple, d’une famille recomposée ou d’un entrepreneur est un investissement indispensable. Elle note que les clients se sentent réellement soutenus lorsque la stratégie d’assurance vie tient compte des sensibilités de chacun, pas seulement des tableaux chiffrés.
Nadia Rossi
Coordinatrice relation clients
Dossier
AW6
Alexandre Weber remarque que beaucoup repoussent ces décisions par inconfort ou manque de temps. Il met en place des étapes claires, collecte d’informations, scénarios chiffrés, relecture des clauses, pour que la décision finale soit prise sereinement, avec une compréhension fine des conséquences pour les proches.
Extrait de mission
Une décision en assurance vie est rarement urgente, mais elle devient cruciale si elle est reportée indéfiniment, d’où l’importance d’un accompagnement structuré.
Dossier
EQ7
Au sein de Verliasybempiorwoxol, les dossiers d’assurance vie sont documentés de manière structurée, ce qui permet de retracer le raisonnement, les hypothèses retenues et les options écartées. Cette discipline interne renforce la cohérence des recommandations, et offre au client une vision claire du chemin parcouru entre le premier échange et la signature.